Pressione Enter para pesquisar ou ESC para sair

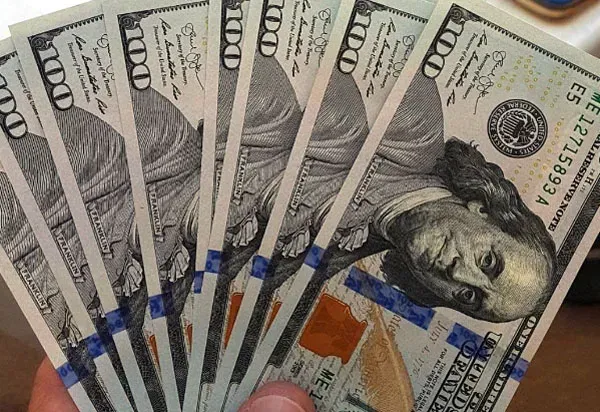
O mercado financeiro brasileiro reagiu com forte alta nesta segunda-feira (5) ao resultado do primeiro turno das eleições presidenciais. O dólar caiu para a casa dos R$ 5, enquanto o Ibovespa avançou quase 8% e ultrapassou pela primeira vez os 200 mil pontos.
No exterior, ativos brasileiros também registraram forte valorização, em meio à percepção de redução do prêmio de risco do país.
Principais números
• Dólar: R$ 5,0022 (-4,12%);
• Mínima do dólar: R$ 4,95, por volta das 10h30;
• Ibovespa: 207.190,44 pontos (+7,85%);
• Máxima do Ibovespa: 209.605,70 pontos;
• Mínima do Ibovespa: 192.137,63 pontos;
• Petróleo Brent: US$ 100,32 (-1,89%);
• Petróleo WTI: US$ 89,43 (-1,84%).
Dólar em queda
O dólar à vista encerrou o pregão com baixa de 4,12%, cotado a R$ 5,0022 na venda. Foi a menor cotação de fechamento desde 21 de maio, quando a moeda havia terminado o dia em R$ 5,0004.
Na sexta-feira (2), o dólar havia subido quase 1% e fechado a R$ 5,2175, em meio à cautela dos investidores antes da divulgação do resultado eleitoral.
Com o desempenho desta segunda, a moeda norte-americana passou a acumular queda de 8,87% no ano.
A reação do câmbio ocorreu após o senador Flávio Bolsonaro (PL) terminar o primeiro turno à frente do presidente Luiz Inácio Lula da Silva (PT). Os dois candidatos disputarão o segundo turno em 25 de outubro.
A leitura inicial dos investidores foi de redução do prêmio de risco dos ativos brasileiros, o que favoreceu o real e também pressionou para baixo as taxas futuras de juros.
Bolsa bate recorde
O Ibovespa disparou nesta segunda-feira e renovou máximas históricas. O principal índice da Bolsa brasileira fechou em 207.190,44 pontos, alta de 7,85%.
Durante a sessão, o indicador chegou a 209.605,70 pontos, maior nível intradiário já registrado, e teve mínima de 192.137,63 pontos.
O volume financeiro somava R$ 97,58 bilhões antes dos ajustes finais.
A compra de um veículo financiado envolve uma etapa que antecede a assinatura do contrato: a análise de crédito. Nesse processo, a instituição financeira avalia informações relacionadas ao consumidor e à operação para verificar as condições de concessão do financiamento. O procedimento pode considerar dados cadastrais, histórico financeiro, renda informada e características do crédito solicitado.
A análise não segue necessariamente os mesmos critérios em todas as instituições. Cada banco ou instituição financeira estabelece suas próprias políticas de concessão e pode utilizar diferentes informações e modelos de avaliação. Por isso, a aprovação e as condições oferecidas podem variar de uma proposta para outra.
Informações cadastrais entram na avaliação
O primeiro conjunto de dados envolve a identificação do solicitante. Informações cadastrais permitem verificar quem está contratando o crédito e compõem a base utilizada pela instituição durante a análise.
Dados como idade, profissão, endereço e situação cadastral podem fazer parte desse processo, conforme os critérios adotados pela instituição. A documentação apresentada também precisa ser compatível com as informações fornecidas na solicitação.
A renda declarada é outro elemento que pode ser considerado. Ela ajuda a instituição a analisar a capacidade financeira relacionada ao compromisso assumido. Dependendo do procedimento, podem ser solicitados documentos que comprovem a renda ou informações adicionais para validar os dados apresentados.
Histórico financeiro pode ser consultado
O comportamento relacionado a operações de crédito também pode integrar a análise. Informações disponíveis em bases de dados autorizadas podem ajudar a instituição a avaliar o histórico financeiro do consumidor.
Nesse contexto, podem ser considerados registros relacionados a pagamentos, compromissos de crédito e outras informações permitidas para essa finalidade. O histórico não deve ser confundido com uma simples consulta isolada: a instituição pode combinar diferentes dados de acordo com sua política de crédito.
O cadastro positivo, quando aplicável e autorizado dentro das regras estabelecidas, também pode fornecer informações sobre o histórico de pagamentos. A finalidade é apresentar elementos que contribuam para a avaliação do perfil financeiro.
Valor da entrada e características do financiamento
A própria operação de financiamento também faz parte da análise. O valor do veículo, a quantia destinada à entrada, o montante financiado e o prazo escolhido são informações relacionadas à proposta. Um simulador de financiamento de veículos pode ajudar o consumidor a visualizar diferentes combinações de entrada, valor financiado, prazo e parcelas antes de solicitar uma proposta à instituição financeira.
Uma compra com entrada maior, por exemplo, resulta em um valor menor a ser financiado. Já um prazo mais longo distribui o pagamento em um período maior, com condições definidas no contrato. Esses elementos são analisados dentro das políticas da instituição responsável pela operação.
O veículo financiado também precisa ser identificado. Modelo, ano, valor de compra e demais características da unidade podem constar da proposta, especialmente porque o automóvel está relacionado à operação de crédito.
Aprovação e condições dependem da instituição
A análise de crédito não representa apenas uma verificação de documentos. Ela reúne informações do consumidor e da operação para subsidiar a decisão da instituição financeira. Mesmo quando duas pessoas apresentam propostas para veículos semelhantes, as condições podem ser diferentes em razão dos dados de cada solicitação e das políticas utilizadas.
Antes de contratar, o consumidor pode conferir o valor total financiado, número de parcelas, taxa de juros, encargos e demais condições previstas na proposta. Também é importante verificar quais documentos serão necessários e se as informações cadastrais e de renda estão atualizadas.
Compreender a análise de crédito ajuda a organizar a solicitação e a comparar propostas de financiamento de forma mais objetiva. Os critérios específicos, entretanto, dependem da instituição escolhida e das características apresentadas em cada operação.
As famílias brasileiras continuaram enfrentando aumento dos juros, da inadimplência e do endividamento em agosto, segundo as Estatísticas Monetárias e de Crédito divulgadas nesta terça-feira (29) pelo Banco Central (BC).
A taxa média de juros do crédito livre para pessoas físicas chegou a 61,7% ao ano, com alta de 1,4 ponto percentual (p.p.) em relação a julho; e de 2,9 p.p. na comparação com agosto do ano passado.
Entre as modalidades que mais pressionaram o indicador estão o cartão de crédito rotativo e o cartão parcelado.
Considerando famílias e empresas, a taxa média de juros das operações com recursos livres ficou em 48,5% ao ano em agosto, com aumento de 0,8 p.p. no mês e de 2,3 p.p. em 12 meses.
No caso especificamente das empresas, a taxa média de 24,2% representa recuo de 1,0 p.p. no mês e de 0,7 p.p. em 12 meses.
“Prevaleceu o efeito da variação das taxas (efeito taxa), com destaque para as reduções das taxas médias de cartão de crédito rotativo (-26,9 p.p.), de capital de giro com prazo inferior a 365 dias (-4,1 p.p.) e de capital de giro com prazo superior a 365 dias (-1,0 p.p.)”, detalhou o BC.
O mercado financeiro reduziu de 13,75% para 13,50% a expectativa para a taxa básica de juros Selic ao fim de 2026. A projeção, apresentada pelo Boletim Focus divulgado nesta segunda-feira (21) pelo Banco Central, indica que o mercado trabalha com a expectativa de novo corte de juros ainda no ano corrente.
A revisão para baixo ocorre cinco dias depois de o Comitê de Política Monetária (Copom) ter reduzidoem 0,25 ponto percentual a Selic, que está agora em 13,75%. A taxa Selic é o principal instrumento do Banco Central para alcançar a meta de inflação.
O cenário, portanto, reforça a avaliação de que o ciclo atual de juros será flexibilizado nos próximos meses, à medida que a inflação se mantém relativamente controlada.
Para 2027, a estimativa para a Selic permanece em 12% ao ano. Já as projeções para 2028 e 2029 ficaram estáveis em 10,50% e 10%, respectivamente.
Em relação à inflação oficial do país, medida pelo Índice Nacional de Preços ao Consumidor Amplo (IPCA), o mercado elevou ligeiramente a previsão para este ano, de 4,90% para 4,92%. Para 2027, a expectativa foi mantida em 4,30%; e para 2028, em 3,80%.
Apesar das tensões em torno da guerra no Oriente Médio e do fenômeno climático El Niño, o Banco Central (BC) cortou os juros pela quinta vez seguida.
Por unanimidade, o Comitê de Política Monetária (Copom) reduziu a Taxa Selic, juros básicos da economia, em 0,25 ponto percentual, para 13,75% ao ano. A decisão era esperada pelo mercado financeiro.
"O ambiente externo permanece incerto em função da indefinição acerca dos conflitos armados no Oriente Médio e da incerteza sobre a política monetária em algumas economias avançadas. Tal cenário exige cautela por parte de países emergentes em ambiente marcado por elevação da volatilidade de preços de ativos e commodities", diz comunicado.
De junho de 2025 a março deste ano, a Selic ficou em 15% ao ano, o maior nível em quase 20 anos. O Copom voltou a cortar os juros em abril, num cenário de queda da inflação. No entanto, o agravamento da guerra no Oriente Médio e o início do fenômeno El Niño dificultam o trabalho do Copom.
O Copom esteve desfalcado porque o mandato dos diretores de Organização do Sistema Financeiro, Renato Gomes, e de Política Econômica, Diego Guillen, expirou no fim de 2025.
O presidente Luiz Inácio Lula da Silva até agora não encaminhou as indicações dos substitutos ao Congresso Nacional.
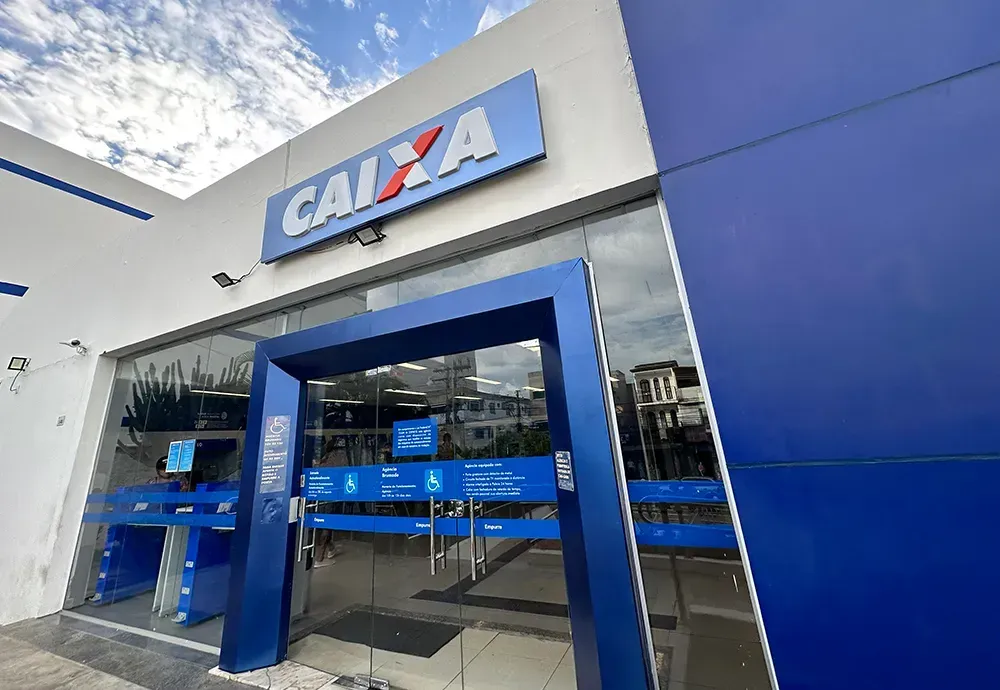
A Caixa Econômica está oferecendo aos clientes pessoa física a possibilidade de parcelamento de transferências e pagamentos feitos por Pix. A nova funcionalidade, anunciada nesta quinta-feira (3), está disponível para as transações feitas diretamente no App CAIXA.
A medida é realizada por meio de contratação de crédito, no momento da transação. A CAIXA já disponibiliza outras ferramentas como Agendamento Pix, Pix Automático, Pix por Aproximação via Google Pay.
O banco público informou que para os clientes com limite disponível, os valores para contratação variam entre R$ 300 e R$ 50 mil, com prazo de pagamento de até 12 meses e taxas de juros conforme relacionamento com o banco.
As condições da operação estão disponíveis no aplicativo do banco. O cliente pode concluir a transação e realizar a transferência Pix com uma autenticação, mas é necessário atualizar o App CAIXA para a versão mais recente.
“Antes da confirmação da operação, o cliente visualiza informações sobre taxa de juros, valor das parcelas, Custo Efetivo Total (CET) e IOF, podendo comparar e avaliar de forma transparente o impacto da operação em seu orçamento. A disponibilização da linha de crédito ocorre mediante análise de risco realizada pela CAIXA e depende da existência de limite disponível para contratação”, informou a Caixa.

O Comitê de Política Monetária (Copom) do Banco Central (BC) reduziu nesta quarta-feira (5) em 0,25 ponto percentual a Taxa Selic, a taxa básica de juros da economia brasileira, que passará de 14,25% para 14% ao ano.
Esta é a quarta vez consecutiva que o comitê reduz os juros. A decisão foi tomada em reunião na sede do BC, em Brasília.
O BC utiliza a Selic, os juros básicos da economia, como um instrumento para reduzir o ritmo da atividade econômica e, com isso, tentar controlar a inflação.
Quando o juro sobe ou fica alto por muito tempo, o crédito encarece, ficando mais caro para quem compra no cartão, nas parcelas de produtos e no financiamento de imóveis, levando a uma perda de força no consumo.
Quando há redução, a expectativa é de estímulo para a economia e de um menor risco de descontrole nos preços.
Segundo a instituição, o novo ajuste gradual de menos 0,25 ponto é compatível com a estratégia de convergência da inflação para o redor da meta no próximo período.
"Sem prejuízo de seu objetivo fundamental de assegurar a estabilidade de preços, essa decisão também implica suavização das flutuações do nível de atividade econômica e fomento do pleno emprego", informou o BC, em nota.
Pela segunda semana seguida, às vésperas da reunião do Comitê de Política Monetária (Copom) do Banco Central (BC), o mercado financeiro elevou a estimativa para a taxa básica de juros, a Selic. A previsão dos analistas para os juros, até o final de 2026, passou de 13,5% ao ano para 13,75% ao ano.
A informação está no boletim Focus desta segunda-feira (16), pesquisa divulgada semanalmente pelo BC com a expectativa de instituições financeiras para os principais indicadores econômicos.
Para 2027 e 2028, a projeção é que a Selic seja reduzida para 12% ao ano e 10,25% ao ano, respectivamente. Em 2029, a taxa, que é o principal instrumento do BC para controlar a inflação, deve chegar a 10% ao ano.
O Copom faz, nesta semana, nova reunião para decidir sobre a Selic e a previsão do mercado financeiro é que ela seja mantida em 14,5% ao ano neste encontro. Na última reunião, em abril, por unanimidade, o colegiado reduziu a Selic em 0,25 ponto percentual, pela segunda vez seguida, apesar das tensões em torno da guerra no Oriente Médio.
De junho de 2025 a março deste ano, a Selic ficou em 15% ao ano, o maior nível em quase 20 anos. O Copom voltou a cortar os juros num cenário de queda da inflação, no entanto, a guerra no Oriente Médio impactou a economia do país, com o aumento dos preços de combustíveis e de alimentos pressionando a inflação.

O presidente Luiz Inácio Lula da Silva anunciou nesta sexta-feira, 12 de junho, no Palácio do Planalto, o Move Brasil – Entregadores e Motoapp , programa de financiamento especial voltado a profissionais que trabalham com entregas de mercadorias, transporte de passageiros ou transporte de cargas por meio de aplicativos ou com vínculo celetista.
A iniciativa tem como objetivo facilitar a aquisição de bicicletas elétricas, motonetas, ciclomotores, motos elétricas e motos flex, montados ou produzidos no Brasil. O programa busca renovar a frota, ampliar a produtividade e a segurança dos trabalhadores e contribuir para a descarbonização da mobilidade urbana.
Poderão participar entregadores ciclistas e motociclistas cadastrados em plataformas de aplicativo há pelo menos seis meses e que tenham realizado, no mínimo, 100 corridas ou entregas. Também poderão acessar o programa ciclistas, motofretistas e mototaxistas profissionais com carteira assinada há pelo menos seis meses na mesma empresa. Para os veículos que exigem habilitação, será necessário possuir Carteira Nacional de Habilitação na categoria “A”.
O Move Brasil – Entregadores e Motoapp permitirá o financiamento de um veículo por beneficiário, e os trabalhadores terão dois meses para começar a pagar e prazo de financiamento de até 48 meses. O seguro prestamista, proteção que ajuda a quitar a dívida em caso de imprevistos graves com o trabalhador, também poderá ser financiado. A linha contará com garantia do Fundo Garantidor de Operações (FGO).
As condições financeiras serão diferenciadas para homens e mulheres. Para homens, a taxa será de 12,5% ao ano, equivalente a 0,99% ao mês. Para mulheres, será de 11,5% ao ano, equivalente a 0,91% ao mês. Em uma simulação para operação de R$ 21 mil, a prestação ficaria em cerca de R$ 552.
Entre os itens financiáveis estão motocicletas, motonetas e ciclomotores flex de até 160 cilindradas produzidos no país; bicicletas e veículos autopropelidos elétricos de até 1.000 watts; e motos, motonetas e ciclomotores elétricos de até 7.500 watts, desde que produzidos no Brasil ou vinculados a projeto de investimento para produção nacional. Os veículos deverão ser zero-quilômetro.
O saldo da aplicação na caderneta de poupança subiu em maio deste ano, com registro de mais depósitos do que saques. As entradas superaram as saídas em R$ 2,6 bilhões, de acordo com relatório divulgado nesta terça-feira (9) pelo Banco Central (BC).
No mês passado, foram aplicados R$ 368,4 bilhões, contra saques de R$ 365,8 bilhões. Os rendimentos creditados nas contas de poupança somaram R$ 6,2 bilhões. O saldo da poupança é de pouco mais de R$ 1 trilhão.
Esta é a primeira vez, neste ano, que a poupança tem entrada líquida. Nos últimos anos, a caderneta vem registrando mais saques que depósitos. Em 2023 e 2024, as retiradas líquidas foram de R$ 87,8 bilhões e R$ 15,5 bilhões, respectivamente. No ano passado, o saldo negativo da poupança chegou a R$ 85,6 bilhões.
Nos primeiros cinco meses deste ano, a caderneta já acumula R$ 39,1 bilhões em retiradas líquidas. Entre as razões para os saques está a manutenção da Selic – a taxa básica de juros – em alta, o que estimula a aplicação em investimentos com melhor desempenho.
De junho de 2025 a março deste ano, a Selic ficou em 15% ao ano, o maior nível em quase 20 anos.
Na última reunião, no mês de abril, o Comitê de Política Monetária (Copom) do BC fez um corte de 0,25 ponto percentual na Selic, pela segunda vez, para 14,5% ao ano. Apesar das tensões causadas pela guerra no Oriente Médio e das expectativas de inflação em alta, a autoridade monetária manteve o ciclo de redução da taxa básica, mas não deu pistas sobre a evolução dos juros.
O saldo da aplicação na caderneta de poupança caiu em março deste ano, com registro de mais saques do que depósitos. As saídas superaram as entradas em R$ 11,1 bilhões, de acordo com relatório divulgado nesta quinta-feira (9) pelo Banco Central (BC).
No mês passado, foram aplicados R$ 369,6 bilhões, contra saques da ordem de R$ 380,7 bilhões. Os rendimentos creditados nas contas de poupança somaram R$ 6,3 bilhões. O saldo da poupança é de quase R$ 1 trilhão.
Nos últimos anos, a caderneta vem registrando mais saques que depósitos. Em 2023 e 2024, as retiradas líquidas foram R$ 87,8 bilhões e R$ 15,5 bilhões, respectivamente. No ano passado, o saldo negativo da poupança chegou a R$ 85,6 bilhões.
No primeiro trimestre desde ano, a caderneta já acumula R$ 41,2 bilhões em retiradas líquidas. Entre as razões para os saques está a manutenção da Selic – a taxa básica d

A alta recente do dólar e as incertezas em torno da inflação e da economia global fizeram o Banco Central (BC) aumentar o ritmo de alta dos juros. Por unanimidade, o Comitê de Política Monetária (Copom) aumentou a taxa Selic, juros básicos da economia, em 0,5 ponto percentual, para 11,25% ao ano. A decisão era esperada pelo mercado financeiro. A alta consolida um ciclo de contração na política monetária. Após passar um ano em 13,75% ao ano, entre agosto de 2022 e agosto de 2023, a taxa teve seis cortes de 0,5 ponto e um corte de 0,25 ponto, entre agosto do ano passado e maio deste ano. Nas reuniões de junho e julho, o Copom decidiu manter a taxa em 10,5% ao ano, começando a aumentar a Selic na reunião de setembro, quando a taxa subiu 0,25 ponto. Em comunicado, o Copom informou que a incerteza nos Estados Unidos se ampliou. Sem citar diretamente a eleição do ex-presidente Donald Trump, o texto mencionou “a conjuntura econômica incerta nos Estados Unidos, o que suscita maiores dúvidas sobre os ritmos da desaceleração, da desinflação e, consequentemente, sobre a postura do Fed [Federal Reserve, Banco Central norte-americano]”. Em relação ao cenário doméstico, o Copom informou que está acompanhando a política fiscal e cobrou ajustes dos gastos públicos. “O Comitê reafirma que uma política fiscal crível e comprometida com a sustentabilidade da dívida, com a apresentação e execução de medidas estruturais para o orçamento fiscal, contribuirá para a ancoragem das expectativas de inflação e para a redução dos prêmios de risco dos ativos financeiros, consequentemente impactando a política monetária”, destacou o comunicado.

O comportamento dos preços fez o Banco Central (BC) cortar os juros pela sexta vez seguida. Por unanimidade, o Comitê de Política Monetária (Copom) reduziu a taxa Selic, juros básicos da economia, em 0,5 ponto percentual, para 10,75% ao ano. A decisão era esperada pelos analistas financeiros. Em comunicado, o Copom informou que deverá fazer apenas mais uma redução de 0,5 ponto na próxima reunião, em maio, o que aumenta a chance de a autoridade pausar o ciclo de cortes a partir de junho. Nos textos anteriores, o órgão indicava que prosseguiria com as reduções “nas próximas reuniões”. Segundo o comunicado, o cenário para a inflação permanece inalterado, com riscos tanto de alta como de baixa. Entre os fatores que podem elevar a inflação, estão a persistência das pressões inflacionárias globais e o aquecimento do setor de serviços. Entre os possíveis fatores de queda, estão a desaceleração da economia global maior que a projetada e impactos mais fortes que o esperado das altas de juros em outros países. A taxa está no menor nível desde março de 2022, quando também estava em 10,75% ao ano. De março de 2021 a agosto de 2022, o Copom elevou a Selic por 12 vezes consecutivas, num ciclo de aperto monetário que começou em meio à alta dos preços de alimentos, de energia e de combustíveis. Por um ano, de agosto de 2022 a agosto de 2023, a taxa foi mantida em 13,75% ao ano por sete vezes seguidas. Antes do início do ciclo de alta, a Selic tinha sido reduzida para 2% ao ano, no nível mais baixo da série histórica iniciada em 1986. Por causa da contração econômica gerada pela pandemia de covid-19, o Banco Central tinha derrubado a taxa para estimular a produção e o consumo. A taxa ficou no menor patamar da história de agosto de 2020 a março de 2021.


O ministro da Fazenda, Fernando Haddad, disse nesta quarta-feira (2) que os juros do cartão de crédito rotativo vão cair, mas que as taxas devem permanecer altas até que o governo chegue a um consenso com os bancos e a um "sistema mais saudável". “Vai cair. Quando eu falo gradualmente, não é que vai cair de 430% para 420%. Vai cair muito, mas, mesmo caindo muito, vai continuar alto por um tempo até a gente cumprir uma transição. O que vamos contratar no sistema bancário é uma transição para um sistema que seja mais saudável do que esse.” Em entrevista a emissoras de rádio no programa Bom Dia, Ministro, Haddad destacou o “freio de arrumação” dado pelo governo na economia neste primeiro semestre – incluindo a redução da inflação, o que abre espaço, segundo ele, para a queda dos juros. “Está todo mundo trabalhando na mesma direção, para arrumar a casa. Ao arrumar a casa e tendo esses benefícios – queda da inflação, queda do dólar –, tudo isso aponta numa direção técnica de um corte mais consistente. Hoje, o mercado está pendendo mais para 0,5 do que para qualquer outro número”, completou Haddad. Já sobre o Desenrola, programa de renegociação de dívidas, o ministro fez um balanço: quase R$ 3 bilhões em dívidas renegociadas até agora. O montante, segundo ele, pode chegar a R$ 50 bilhões até o fim do ano. Em setembro, o programa entra na fase de renegociação de dívidas de serviços, lojas e contas básicas, como água e luz.

O Comitê de Política Monetária (Copom) do Banco Central (BC) começou nesta terça-feira (21) em Brasília a segunda reunião do ano para definir a taxa básica de juros, a Selic. Mesmo com as pressões do governo federal para reduzir a taxa, o órgão deve manter o aperto monetário com a Selic em 13,75% ao ano. Em janeiro, o presidente Luiz Inácio Lula da Silva afirmou que os juros altos atrapalham os investimentos e que não há justificativa para que a Selic esteja neste patamar. Já o ministro da Fazenda, Fernando Haddad, defendeu maior coordenação entre a política fiscal e a política monetária, a cargo do BC, para conter a inflação. Apesar de a taxa básica ter parado de subir em agosto do ano passado, está no nível mais alto desde o início de 2017, e os efeitos de um aperto monetário são sentidos na desaceleração da economia. Segundo a última edição do boletim Focus, pesquisa semanal com analistas de mercado, a taxa básica deverá ser mantida em 13,75% ao ano, pela quinta vez seguida. Entretanto, a expectativa do mercado financeiro é que a Selic encerre o ano em 12,75% ao ano. A decisão sobre a taxa básica de juros será anunciada pelo Copom amanhã (22), ao fim do dia.
Textos, Fotos e Vídeos