Pressione Enter para pesquisar ou ESC para sair

O IPVA costuma representar uma despesa anual conhecida pelo proprietário antes mesmo da chegada do período de pagamento. Essa característica permite incluir o imposto no planejamento financeiro com antecedência, criando uma reserva específica ao longo dos meses. A estratégia consiste em estimar o valor da obrigação, definir uma quantia periódica e ajustar o montante quando o lançamento oficial estiver disponível.
Como o Imposto sobre a Propriedade de Veículos Automotores é administrado pelos estados, calendário, alíquotas, formas de pagamento e eventuais descontos variam conforme a unidade federativa. Por isso, a reserva deve servir como uma previsão financeira, enquanto o valor oficial do imposto será a referência para a quitação.
Reserva começa com uma estimativa
O primeiro passo é identificar quanto poderá ser necessário para o IPVA. Quando o valor do próximo exercício ainda não foi divulgado, o proprietário pode utilizar informações de períodos anteriores apenas como referência para organizar o orçamento. Outra possibilidade é recorrer a ferramentas de estimativa, como a calculadora de IPVA 2027 da Zapay, plataforma que também oferece serviços de consulta e pagamento de débitos veiculares.
Depois, o montante estimado pode ser distribuído pelos meses que antecedem o vencimento. Se uma pessoa calcula uma despesa anual de R$ 2 mil e dispõe de dez meses para formar a reserva, por exemplo, pode separar R$ 200 por mês. Quando o valor oficial for divulgado, a contribuição mensal poderá ser recalculada caso exista diferença entre a estimativa e o imposto efetivamente lançado.
A lógica permite transformar uma despesa concentrada em uma preparação gradual. O recurso reservado pode permanecer separado das demais despesas do mês, facilitando a identificação do dinheiro destinado ao imposto.
Despesa do carro vai além do IPVA
O planejamento financeiro do veículo pode reunir outras obrigações previsíveis. Licenciamento, seguro, manutenção programada e despesas relacionadas ao uso do automóvel possuem periodicidades e valores diferentes, mas podem ser considerados na organização anual.
Uma maneira de acompanhar esses compromissos é registrar cada despesa separadamente. Assim, a reserva para o IPVA não se confunde com o dinheiro destinado a uma revisão ou ao pagamento do seguro.
Essa divisão também permite visualizar quanto o veículo representa no orçamento durante o ano. Em vez de observar apenas o valor pago no momento da aquisição ou as despesas mensais com combustível, o proprietário consegue incluir compromissos que aparecem em períodos determinados.
Pagamento depende das regras estaduais
Com o valor oficial do IPVA disponível, o proprietário pode verificar as modalidades de pagamento oferecidas pelo estado. Dependendo da legislação local, podem existir opções de pagamento em cota única e parcelamento, além de condições específicas para cada modalidade.
A reserva acumulada pode ser comparada ao valor da obrigação antes da escolha da forma de pagamento. Caso o montante disponível seja suficiente para quitar o imposto em uma única parcela, essa possibilidade pode ser considerada conforme as condições vigentes. Se houver parcelamento, o orçamento deve comportar os vencimentos correspondentes.
A consulta aos canais oficiais também permite verificar datas, valores e eventuais condições de pagamento aplicáveis ao veículo.
Acompanhamento evita ajustes de última hora
A formação da reserva não precisa terminar com o pagamento do IPVA. Depois da quitação, o proprietário pode retomar o planejamento para o exercício seguinte, incorporando ao cálculo eventuais alterações no valor do imposto.
Também é possível revisar periodicamente a quantia destinada ao veículo. Se o orçamento mudar, a contribuição mensal pode ser ajustada para preservar o objetivo da reserva.
Dessa forma, o IPVA passa a fazer parte do planejamento anual como uma despesa previamente considerada. A consulta ao valor oficial, a separação periódica de recursos e o acompanhamento das demais obrigações do automóvel ajudam a organizar os pagamentos de acordo com as datas e regras aplicáveis.
É válido até esta sexta-feira (29) o desconto de 8% no pagamento, em cota única, do Imposto sobre Propriedade de Veículos Automotores (IPVA) para contribuintes que possuem veículos com placas de final 6. O calendário completo está disponível no site da Secretaria da Fazenda do Estado (Sefaz-BA), no endereço eletrônico, no canal “Inspetoria Eletrônica”, “IPVA”, “Calendário”.
Caso opte pelo pagamento em cota única com o desconto de 8%, incluindo o licenciamento, o contribuinte pode quitar o tributo via Pix, por meio do portal. Para isso, basta entrar com usuário, senha e solicitar o serviço “Pagar licenciamento cota única – emissão do DAE”. O pagamento também pode ser feito pelos canais das instituições parceiras da Sefaz-BA: Banco do Brasil, Bradesco ou Bancoob.
ParcelamentoExiste ainda a opção de quitar o IPVA em cinco vezes. Para aderir ao parcelamento, o pagamento da primeira cota deve ser feito na mesma data do vencimento do desconto de 8%, isto é, 29 de maio para placa final 6. Caso o contribuinte prefira quitar o imposto em cota única, sem desconto, o prazo para a placa 6 é até 30 de setembro.
No caso dos proprietários de veículos com placas de final 5, o pagamento em cota única com 8% de desconto termina nesta quinta-feira (28), mesma data válida para quitar a primeira parcela. A cota única sem desconto tem como data limite o dia 29 de setembro.
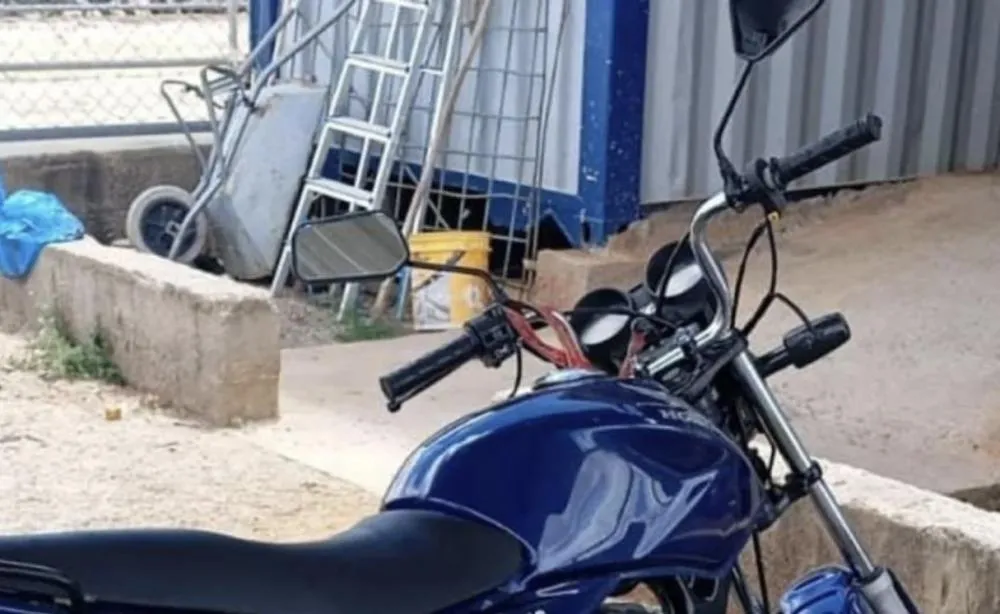
Na manhã do último sábado (4), por volta das 11h30, policiais militares da Companhia Independente de Polícia Rodoviária (CIPRv/Brumado), lotados no Posto de Brumado, apreenderam uma motocicleta abandonada na comunidade de Lagoa do Leite, zona rural do município de Malhada de Pedras (BA).
Durante a verificação, os policiais constataram que o veículo possuía restrição de circulação e falta de licenciamento. Diante da situação, a motocicleta foi recolhida ao pátio do Detran de Brumado, onde permanecerá à disposição das autoridades competentes para adoção das medidas legais cabíveis.
Textos, Fotos e Vídeos