Pressione Enter para pesquisar ou ESC para sair

A compra de um veículo financiado envolve uma etapa que antecede a assinatura do contrato: a análise de crédito. Nesse processo, a instituição financeira avalia informações relacionadas ao consumidor e à operação para verificar as condições de concessão do financiamento. O procedimento pode considerar dados cadastrais, histórico financeiro, renda informada e características do crédito solicitado.
A análise não segue necessariamente os mesmos critérios em todas as instituições. Cada banco ou instituição financeira estabelece suas próprias políticas de concessão e pode utilizar diferentes informações e modelos de avaliação. Por isso, a aprovação e as condições oferecidas podem variar de uma proposta para outra.
Informações cadastrais entram na avaliação
O primeiro conjunto de dados envolve a identificação do solicitante. Informações cadastrais permitem verificar quem está contratando o crédito e compõem a base utilizada pela instituição durante a análise.
Dados como idade, profissão, endereço e situação cadastral podem fazer parte desse processo, conforme os critérios adotados pela instituição. A documentação apresentada também precisa ser compatível com as informações fornecidas na solicitação.
A renda declarada é outro elemento que pode ser considerado. Ela ajuda a instituição a analisar a capacidade financeira relacionada ao compromisso assumido. Dependendo do procedimento, podem ser solicitados documentos que comprovem a renda ou informações adicionais para validar os dados apresentados.
Histórico financeiro pode ser consultado
O comportamento relacionado a operações de crédito também pode integrar a análise. Informações disponíveis em bases de dados autorizadas podem ajudar a instituição a avaliar o histórico financeiro do consumidor.
Nesse contexto, podem ser considerados registros relacionados a pagamentos, compromissos de crédito e outras informações permitidas para essa finalidade. O histórico não deve ser confundido com uma simples consulta isolada: a instituição pode combinar diferentes dados de acordo com sua política de crédito.
O cadastro positivo, quando aplicável e autorizado dentro das regras estabelecidas, também pode fornecer informações sobre o histórico de pagamentos. A finalidade é apresentar elementos que contribuam para a avaliação do perfil financeiro.
Valor da entrada e características do financiamento
A própria operação de financiamento também faz parte da análise. O valor do veículo, a quantia destinada à entrada, o montante financiado e o prazo escolhido são informações relacionadas à proposta. Um simulador de financiamento de veículos pode ajudar o consumidor a visualizar diferentes combinações de entrada, valor financiado, prazo e parcelas antes de solicitar uma proposta à instituição financeira.
Uma compra com entrada maior, por exemplo, resulta em um valor menor a ser financiado. Já um prazo mais longo distribui o pagamento em um período maior, com condições definidas no contrato. Esses elementos são analisados dentro das políticas da instituição responsável pela operação.
O veículo financiado também precisa ser identificado. Modelo, ano, valor de compra e demais características da unidade podem constar da proposta, especialmente porque o automóvel está relacionado à operação de crédito.
Aprovação e condições dependem da instituição
A análise de crédito não representa apenas uma verificação de documentos. Ela reúne informações do consumidor e da operação para subsidiar a decisão da instituição financeira. Mesmo quando duas pessoas apresentam propostas para veículos semelhantes, as condições podem ser diferentes em razão dos dados de cada solicitação e das políticas utilizadas.
Antes de contratar, o consumidor pode conferir o valor total financiado, número de parcelas, taxa de juros, encargos e demais condições previstas na proposta. Também é importante verificar quais documentos serão necessários e se as informações cadastrais e de renda estão atualizadas.
Compreender a análise de crédito ajuda a organizar a solicitação e a comparar propostas de financiamento de forma mais objetiva. Os critérios específicos, entretanto, dependem da instituição escolhida e das características apresentadas em cada operação.
O presidente Luiz Inácio Lula da Silva sancionou, nesta segunda-feira (14), a lei que institui linhas de crédito no programa Move Brasil para veículos novos.
O programa viabiliza o financiamento de carros e motos, voltados para taxistas, motoristas de aplicativo, entregadores e motoapps e passa a ser permanente. Agora, o programa também inclui motoristas de transporte escolar.
O ministro do Desenvolvimento, Indústria e Comércio Exterior explicou que o Move Brasil agora se tornou um programa perene. "O BNDES dispõe de R$ 30 bilhões para gastar ao longo do tempo, de acordo com a demanda das trabalhadoras e trabalhadores", esclareceu Elias.
A lei sancionada garante a possibilidade adesão ao programa após o trabalhador de aplicativo completar 6 meses de cadastro ativo em plataforma para motoristas e entregadores. O financiamento pode ser feito para veículos de até R$ 200 mil, com parcelamento em até 84 vezes. Além disso, inclui a possibilidade de comprar veículos utilitários.
Os juros do financiamento são de 12,6% ao ano para homens e 11,5% ao ano para mulheres. É possível financiar pelo programa carros elétricos e híbridos, além de veículos movidos a etanol e flex (etanol e gasolina). O pedido de habilitação para participar do programa deve ser feito pela internet, no site do Move Brasil.
“Esse programa tem ganhos em várias frentes. Para os trabalhadores; para a economia do país, com recorde na venda de automóveis; e do ponto de vista ambiental, já que o programa foca em carros elétricos, motos elétricas, em carros híbridos. E que também permite que o trabalhador reduza o custo do seu próprio trabalho com combustível”, disse o ministro da Secretaria-Geral da Presidência, Guilherme Boulos.

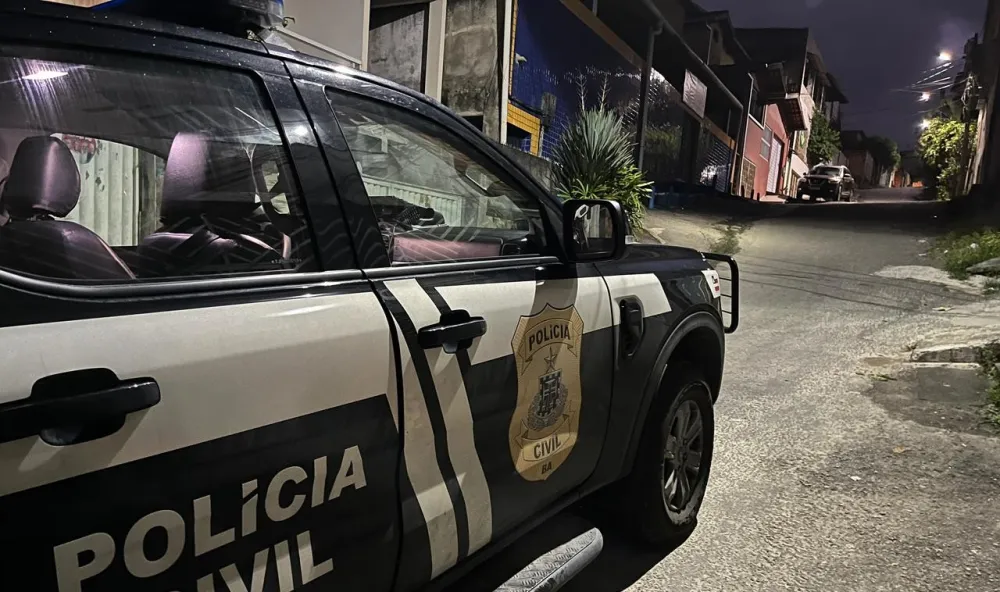
Quatro pessoas foram presas nesta terça-feira (1º), durante a Operação Giratina, da Polícia Civil, que investiga um esquema de fraude em recadastramento e transferência de veículos. Entre os presos estão um sargento da Polícia Militar, que era cedido ao Detran-BA, e dois servidores comissionados da 25ª Ciretran, em Simões Filho.
A investigação aponta que documentos de veículos de empresas de outros estados teriam sido clonados para criar registros falsos na Bahia. O esquema envolveria falsificação de documentos, validação de vistorias e inserção de dados no sistema Renavam.
Segundo a polícia, os veículos clonados posteriormente eram utilizados como garantia em financiamentos, principalmente por empresas do Ceará. Dez mandados de busca e apreensão foram cumpridos na Bahia e no Ceará. Uma pistola, um revólver, celulares e documentos foram apreendidos.
O inquérito apura suspeitas de inserção de dados falsos em sistema, falsidade ideológica, corrupção passiva e associação criminosa.

Portaria conjunta publicada na quarta-feira (19/8) em edição extra no Diário Oficial da União ampliou o alcance do programa oficial que oferece crédito facilitado para motoristas de táxi e aplicativos.
Com a mudança, os motoristas cadastrados no programa poderão agora financiar carros de até R$ 200 mil – valor da Nota Fiscal. O teto, até então, era de R$ 150 mil. A nova portaria também inclui, entre os veículos elegíveis, os híbridos com diferentes combinações de fontes de energia, integrando motor elétrico e motor à combustão que utilize álcool, gasolina ou ambos.
A elevação do teto amplia o alcance potencial do critério econômico de cerca de 63% para 88% do mercado brasileiro de vendas automotivas, segundo dados de emplacamentos da Fenabrave (2025) – oferecendo mais opções aos beneficiários do programa, inclusive para categorias de maior padrão de conforto.
A inclusão de outros veículos híbridos também amplia a oferta, mantendo os critérios de sustentabilidade e eficiência energética. Dados do Programa Brasileiro e Etiquetagem Veicular (PBEV 2026) indicam redução média próxima de 24% no consumo energético, comparado a versões convencionais equivalentes.

A prorrogação do programa de renegociação de dívidas bancárias, o Desenrola Brasil 2.0, foi oficializada neste sábado (1º), em portaria do Ministério da Fazenda, publicada no Diário Oficial da União. A medida já havia sido anunciada pelo ministro da Fazenda, Dario Durigan.
Os consumidores terão até 31 de agosto para renegociar os débitos com os bancos e regularizar a situação de acesso ao crédito.
As regras do Desenrola permanecem inalteradas e, de acordo com a portaria, a prorrogação aplica-se exclusivamente às instituições financeiras que tenham celebrado, até 30 de julho de, no mínimo 1 mil operações de crédito com garantia do Fundo de Garantia de Operações (FGO).
Na ocasião do anúncio, Durigan ressaltou que a medida não exigirá novos aportes públicos ao FGO, uma vez que os recursos destinados ao programa já são suficientes para atender à demanda prevista. O objetivo do prazo adicional é permitir que pessoas que ainda estão em negociação com instituições financeiras consigam concluir o processo de regularização.
O ministro destacou que a prorrogação também beneficia quem pretende contratar financiamentos. De acordo com ele, entre os beneficiados estão os motoristas de aplicativo, taxistas, entregadores e caminhoneiros que pretendem trocar de veículo por meio do Programa Move Brasil.

O financiamento de veículos no Brasil registrou alta de 11,8% em abril, na comparação com o mesmo mês de 2025, ao somar 634.587 mil unidades entre novos e usados, incluindo automóveis leves, motocicletas e pesados, que foram compradas com crédito.
Segundo o levantamento da Trillia, entre os automóveis leves, o crescimento foi 13,3% na comparação anual. O destaque ficou com os modelos zero quilômetro, que tiveram alta de 21,9% nos financiamentos. Já os usados também cresceram e atingiram 10,9%.
De acordo com o levantamento, o financiamento de motocicletas teve alta 9,8% em abril, com os modelos novos puxando o resultado, com aumento de 12% nas vendas financiadas. As motos usadas avançaram 9,1%. No segmento de veículos pesados, o crescimento foi 3,9%. O desempenho foi sustentado pelos modelos novos, que avançaram 10,9%. Já os usados recuaram 4,6%.
A Região Sudeste concentrou 42,2% das operações. Em seguida aparecem a Sul, com 20,8%, a Nordeste, com 19,7%, o Centro-Oeste, com 10,7% e a Norte, com 7,3%.

O número de veículos financiados no Brasil cresceu em janeiro, atingindo a marca de 616 mil unidades comercializadas, entre automóveis leves, motos e veículos pesados. Os dados são do levantamento da Trillia, nova linha de negócios de dados da B3, a Bolsa de Valores de São Paulo.
Foi o maior volume registrado para um mês de janeiro desde 2008 e representou alta de 9,2% na comparação com o mesmo período de 2025.
Entre o total de veículos financiados, o destaque ficou para os seminovos, que tiveram crescimento de 8,8% no período, somando 412 mil unidades. Já os modelos novos somaram 204 mil financiamentos, valor 10,1% superior a janeiro de 2025.

Levantamento realizado no Sistema Nacional de Gravames (SNG), operado pela B3 e que registra as operações de financiamento de compras de veículos automotivos no país, demonstra que 2025 teve alta de 2% nos financiamentos para esses itens, com um total de 7,3 milhões de unidades financiadas. O levantamento mostra que é a terceira alta seguida, o que indica tendência de alta consolidada, além do melhor resultado em unidades desde 2011.
Os estados do Nordeste e do Norte tiveram aumento, respectivamente, de 12,3% e 9,8%, o que foi determinante para o resultado positivo. Entre os financiamentos, veículos novos foram 2,6 milhões de unidades, mais de 50% do total de vendas, que até novembro foram 4,6 milhões de unidades, segundo a Fenabrave, associação de empresas do setor. Os usados foram 4,6 milhões de unidades, mas o país carece de dado público consolidado sobre o total de vendas para esse tipo de veículo, em 2025.
O levantamento da B3 indica ainda que, entre os veículos financiados no ano passado, 41,9% foram comercializados na Região Sudeste, incluindo novos e usados. Na sequência estão as regiões Sul, com 20,2%, Nordeste, com 19,5%, Centro-Oeste, com 10,6%, e Norte, com 7,9% do total de financiamentos.

A melhoria da renda, o aumento da oferta de trabalho e a perspectiva de estabilidade econômica foram os principais fatores para o aumento de 14,8% das vendas financiadas de veículos novos e usados em agosto deste ano. Foram negociadas 631 mil unidades em comparação às 550 mil unidades de veículos novos e usados vendidos por meio de financiamentos no mesmo mês de 2023. Pesquisa feita pela B3 (Bolsa do Brasil) apontou que o aumento das vendas financiadas em relação a julho deste ano foi 0,9%, quando 626 mil unidades foram negociadas. No segmento de veículos leves, a alta também foi 14,8% em comparação a agosto de 2023, mas houve uma queda de 3,1% em relação a julho deste ano. O financiamento de veículos pesados teve crescimento de 14,1% na comparação com agosto do ano passado, indicando que as empresas de logística estão renovando suas frotas, até porque houve aumento de 3,2% em relação ao mês de junho deste ano. Já o financiamento de motocicletas foi 15,1% maior em agosto deste ano em relação ao mesmo mês do ano anterior e 13,8% a mais do que foi financiado em julho deste ano. "Encerramos o mês de agosto com o maior número de veículos financiados desde agosto de 2012, o que reforça o ritmo forte apresentado no início deste segundo semestre. O segmento de motos mantém-se como destaque, com um crescimento de 29% no acumulado do ano em relação ao mesmo período do ano anterior”, informou Gustavo de Oliveira Ferro, gerente de Planejamento e Inteligência de Mercado na B3.
Textos, Fotos e Vídeos